Maison unifamiliale ou condo : comparer les coûts d'entretien pour mieux choisir

Pourquoi les coûts d'entretien méritent toute votre attention
Quand vient le moment de réduire son espace de vie, la plupart des gens se concentrent sur le prix d'achat ou la superficie. Pourtant, ce sont souvent les dépenses récurrentes d'entretien qui font la plus grande différence dans le budget du quotidien. Une maison unifamiliale et un condo n'impliquent pas du tout les mêmes responsabilités financières, et comprendre ces différences vous permet de planifier votre transition avec beaucoup plus de sérénité.
Voici un tour d'horizon concret des postes de dépenses à anticiper selon le type de propriété que vous envisagez.
Les postes d'entretien propres à la maison unifamiliale
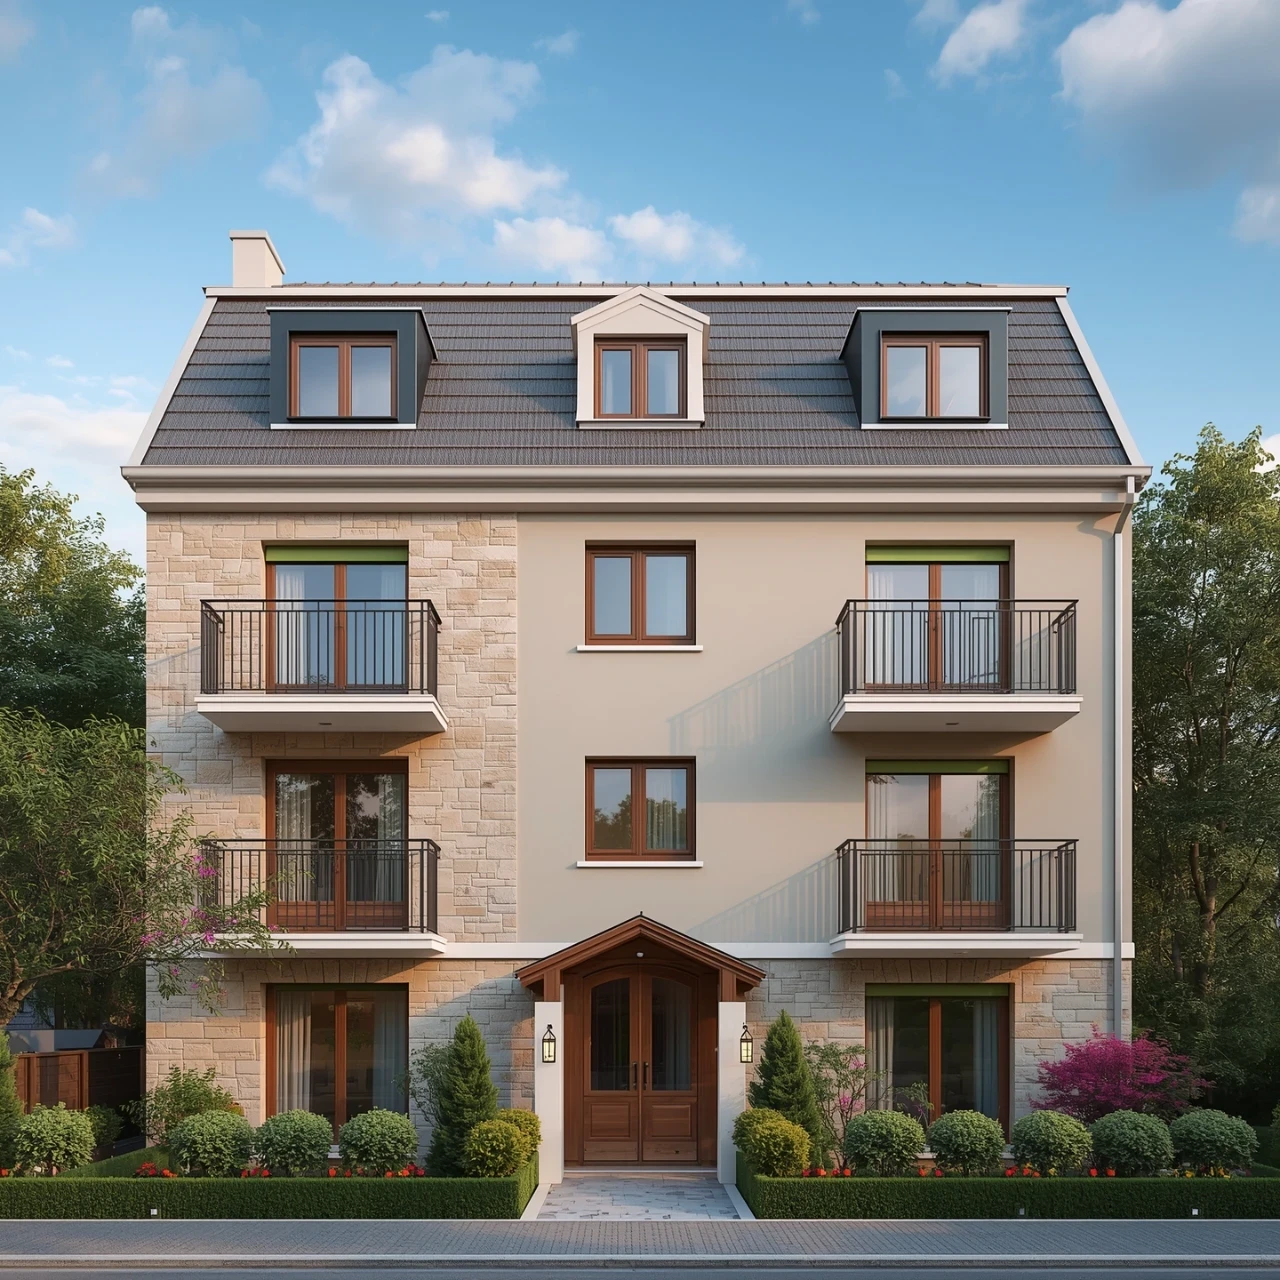
Posséder une maison unifamiliale, c'est assumer l'entière responsabilité de l'enveloppe du bâtiment et du terrain. Voici les principales dépenses à prévoir :
- Toiture : Le remplacement d'une toiture représente l'une des dépenses les plus importantes. Selon l'état et l'âge du toit, il est prudent de mettre de côté un montant annuel dans un fonds de prévoyance personnel.
- Système de chauffage et climatisation : Chaudière, thermopompe ou fournaise nécessitent un entretien annuel et un remplacement éventuel. Ces équipements ont une durée de vie limitée et leur remplacement peut représenter plusieurs milliers de dollars.
- Extérieur et terrain : Entretien de la pelouse, déneigement, taille des arbres, peinture extérieure, gouttières, ces tâches sont récurrentes et peuvent être confiées à des professionnels si vous ne souhaitez plus les assumer vous-même, ce qui entraîne des coûts supplémentaires.
- Plomberie et électricité : Dans une maison plus ancienne, les réparations imprévues peuvent survenir à tout moment. Il est sage de prévoir une réserve annuelle pour les urgences.
- Assurances : La prime d'assurance habitation pour une maison unifamiliale est généralement plus élevée que pour un condo, en raison de la superficie et des risques couverts.
En résumé, la maison unifamiliale offre une grande liberté, mais elle exige une disponibilité et une réserve financière constantes pour faire face aux imprévus.
Ce que comprennent les frais de copropriété d'un condo
Dans un condo, une partie importante des responsabilités d'entretien est mutualisée entre tous les copropriétaires. Les frais de copropriété mensuels couvrent généralement :
- L'entretien des parties communes : Couloirs, stationnement, ascenseurs, espaces verts et équipements partagés sont pris en charge par le syndicat de copropriété.
- Le fonds de prévoyance : Ce fonds collectif sert à financer les travaux majeurs à venir, comme le remplacement du toit de l'immeuble ou la réfection des systèmes mécaniques. La santé de ce fonds est un indicateur clé de la stabilité financière de la copropriété.
- L'assurance de l'immeuble : La structure du bâtiment est assurée collectivement. Vous n'avez qu'à souscrire une assurance pour vos biens personnels et votre responsabilité civile, ce qui est généralement moins coûteux.
Il est important de noter que les frais de copropriété varient d'un immeuble à l'autre. Avant d'acheter, demandez à consulter les états financiers du syndicat et l'état du fonds de prévoyance. Un fonds sous-financé peut annoncer des cotisations spéciales imprévues, ce qui peut peser lourd sur votre budget.
Pour explorer les propriétés disponibles à Saint-Constant et en Montérégie, vous pouvez consulter les propriétés à vendre et comparer les différents types de résidences selon vos critères.
Comment établir un budget annuel réaliste selon votre choix
Que vous optiez pour une maison ou un condo, l'exercice budgétaire est indispensable. Voici une méthode simple pour y voir plus clair :
- Listez toutes les dépenses prévisibles : Pour une maison, incluez l'entretien du terrain, les systèmes mécaniques, la toiture, les assurances et les réparations courantes. Pour un condo, incluez les frais de copropriété mensuels, votre assurance personnelle et les frais d'entretien intérieur.
- Ajoutez une réserve pour les imprévus : Même en condo, des réparations à l'intérieur de votre unité peuvent survenir. Une réserve annuelle, même modeste, vous évite de vous retrouver dans une situation difficile.
- Comparez les deux scénarios côte à côte : Mettez en regard le total annuel estimé pour chaque option. Vous pourriez être surpris de constater que les frais de copropriété d'un condo, bien que visibles chaque mois, peuvent être inférieurs à la somme des dépenses dispersées d'une maison unifamiliale.
- Tenez compte de votre horizon de temps : Plus vous envisagez de rester longtemps dans votre nouvelle propriété, plus les coûts d'entretien à long terme pèsent dans la balance.
N'hésitez pas à consulter un professionnel en finances personnelles pour valider votre projection budgétaire, surtout si vous prévoyez utiliser le produit de la vente de votre maison pour financer votre prochain achat.
Les autres facteurs à intégrer dans votre réflexion
Au-delà des chiffres, certains éléments qualitatifs influencent directement votre confort et votre tranquillité d'esprit :
- Votre tolérance aux responsabilités : Si l'idée de gérer des réparations imprévues vous pèse, le condo offre une gestion plus prévisible et déléguée. Si vous aimez votre autonomie et votre espace extérieur, la maison reste attrayante.
- L'accessibilité : Certains condos offrent des caractéristiques pratiques comme l'absence d'escaliers ou la proximité de services, ce qui peut être un avantage selon vos besoins actuels et futurs.
- La flexibilité en cas d'absence : Partir en voyage l'hiver est souvent plus simple en condo, où l'entretien extérieur est pris en charge collectivement.
- L'état de la propriété visée : Qu'il s'agisse d'une maison ou d'un condo, faites toujours réaliser une inspection préachat par un inspecteur en bâtiment certifié. Cela vous donnera une image précise des travaux à prévoir et vous évitera de mauvaises surprises.
Si vous envisagez de vendre votre maison familiale pour franchir ce cap, la page dédiée aux vendeurs vous donnera un bon point de départ pour comprendre les étapes du processus.
L'essentiel à retenir avant de décider
Comparer une maison unifamiliale et un condo ne se résume pas au prix affiché : ce sont les dépenses d'entretien récurrentes, les imprévus et votre niveau de confort face aux responsabilités qui feront la vraie différence au quotidien. Prenez le temps de dresser un budget annuel complet pour chaque scénario, de vérifier l'état du fonds de prévoyance d'un condo ou l'état général d'une maison, et de vous entourer des bons professionnels pour traverser cette transition sereinement. Un courtier immobilier expérimenté peut vous aider à poser les bonnes questions et à comparer les options disponibles à Saint-Constant et dans toute la Montérégie.
Prête à comparer vos options à Saint-Constant avec quelqu'un qui comprend vraiment ce changement de vie ? Contactez Sonia Dubois, courtier immobilier chez RE/MAX PLATINE, pour une conversation sans pression où vous pourrez poser toutes vos questions et aborder cette nouvelle étape avec clarté et confiance.
Frequently Asked Questions
Comment savoir si le fonds de prévoyance d'un condo est en bonne santé avant d'acheter ?
Demandez à consulter les états financiers du syndicat de copropriété ainsi que le rapport sur le fonds de prévoyance avant de signer quoi que ce soit. Vérifiez si les cotisations accumulées correspondent aux travaux majeurs prévus dans les prochaines années. Un fonds insuffisamment alimenté peut entraîner des cotisations spéciales imprévues qui alourdiraient votre budget. N'hésitez pas à faire appel à un professionnel pour vous aider à interpréter ces documents.
Quelles dépenses d'entretien dois-je absolument prévoir si je conserve une maison unifamiliale ?
Les postes les plus importants à anticiper sont la toiture, les systèmes de chauffage et de climatisation, la plomberie, l'électricité, ainsi que l'entretien du terrain et de l'extérieur. Si vous ne souhaitez plus assumer ces tâches vous-même, prévoyez également les coûts liés à l'embauche de professionnels pour le déneigement, la taille des arbres ou d'autres travaux récurrents. Une réserve financière annuelle pour les imprévus est fortement recommandée.
Comment comparer concrètement le coût annuel d'une maison et d'un condo côte à côte ?
Dressez deux colonnes : pour la maison, listez l'entretien du terrain, les systèmes mécaniques, la toiture, les assurances et une réserve pour les réparations imprévues. Pour le condo, inscrivez les frais de copropriété mensuels multipliés par douze, votre assurance personnelle et les frais d'entretien intérieur. Comparez ensuite les deux totaux annuels. Cet exercice révèle souvent que les dépenses d'une maison, bien que moins visibles au quotidien, s'accumulent de façon significative sur l'année.
L'inspection préachat est-elle vraiment nécessaire pour un condo ?
Oui, même pour un condo, une inspection préachat réalisée par un inspecteur en bâtiment certifié est fortement conseillée. Elle porte sur l'intérieur de votre unité et vous permet de repérer les travaux à prévoir avant de vous engager. Combinée à l'examen des documents du syndicat, elle vous donne une image complète de l'état réel de la propriété et vous évite de mauvaises surprises après la transaction.
Quels critères qualitatifs, au-delà du budget, devraient guider mon choix entre maison et condo ?
Réfléchissez à votre tolérance face aux responsabilités d'entretien, à votre besoin d'autonomie et d'espace extérieur, ainsi qu'à votre mode de vie. Si vous aimez voyager l'hiver ou souhaitez déléguer la gestion des travaux extérieurs, le condo offre une tranquillité d'esprit appréciable. Si l'indépendance et le jardin restent importants pour vous, la maison garde tout son attrait. Vos besoins en accessibilité, actuels et à venir, méritent également d'être pris en compte dans cette réflexion.